Владимирская область - в числе регионов с самой высокой суммой ипотеки в ЦФО
Объём ипотеки в ЦФО превысил 728 миллиардов рублей


© Бизнес Журнал
В первом полугодии 2026 года ипотечный рынок продемонстрировал заметную динамику. По оценкам экспертов, ключевым фактором роста стало оживление интереса к рыночным ипотечным программам — на фоне снижения ставок спрос начал восстанавливаться. При этом, несмотря на улучшение условий, для большинства россиян такие кредиты по‑прежнему остаются практически недоступными. Параллельно граждане активно пользовались льготными программами, и лидером среди них оказалась семейная ипотека — до введения дифференциации ставок она пользовалась наибольшей популярностью. Тенденция к увеличению числа выданных кредитов сохранилась и во втором полугодии. Издание «Бизнес Журнал Центр» проанализирует, как развивался ипотечный рынок в регионах ЦФО в период с конца июня по конец августа.
Ситуация в Центральном федеральном округе
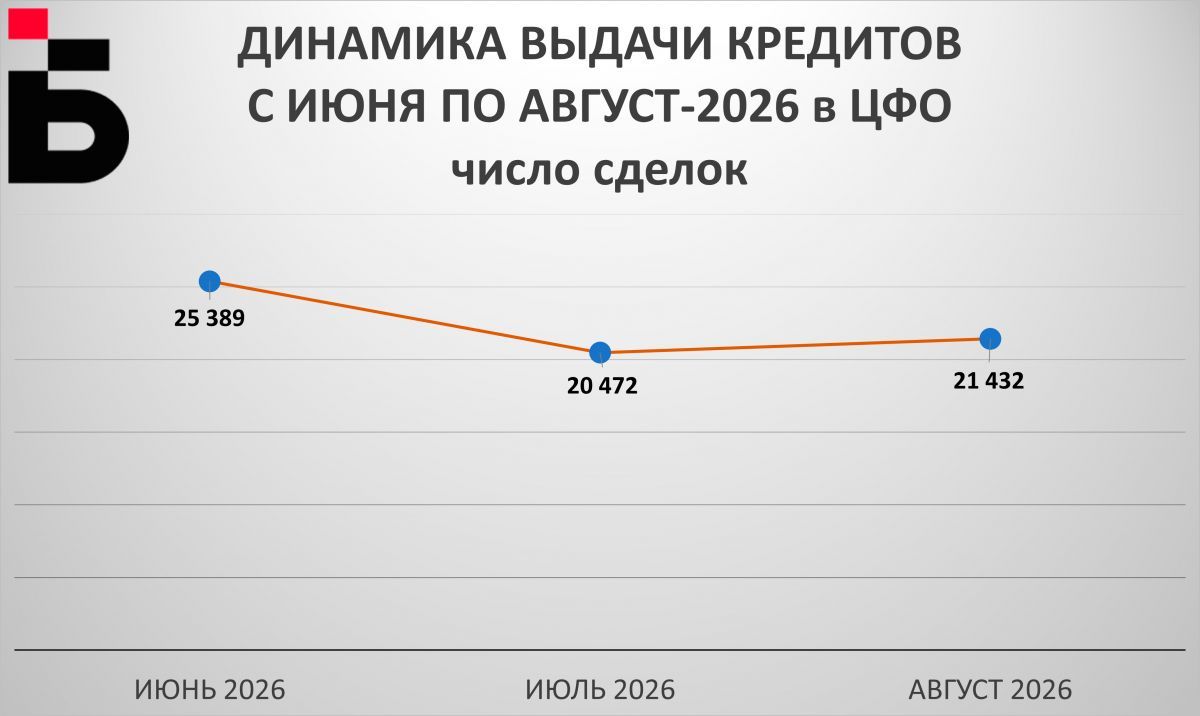
Объём ипотечного кредитования в ЦФО достиг 728,4 миллиарда рублей — это месячный результат, превышающий показатели июля и составляющий около трети от общего объёма ипотечных кредитов по стране. В месячном сравнении рост составил примерно 2 %, а число заключённых договоров увеличилось на 1 %, достигнув 21,4 тысячи.
Вместе с тем относительно июня наблюдалось снижение объёмов на 2 %, а количество выдач сократилось сразу на 15 %. Такая динамика в целом соответствует общероссийским трендам. Рост совокупного портфеля при этом обеспечил не приток новых заёмщиков, а увеличение среднего размера кредита — он заметно вырос.
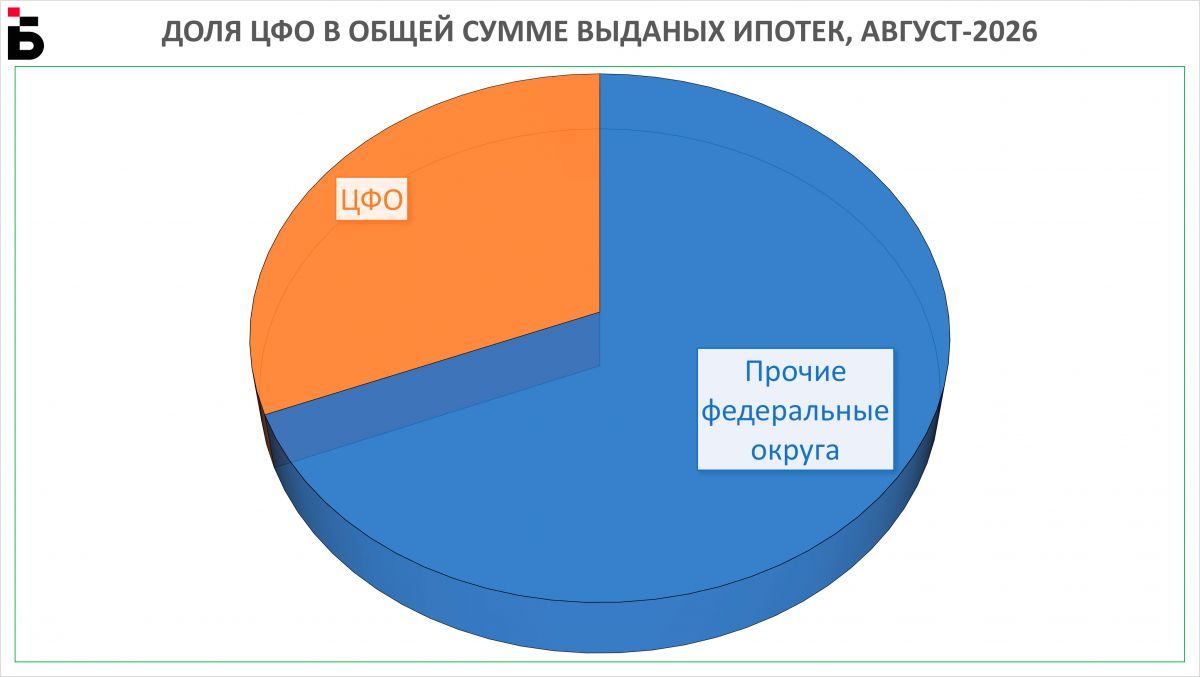
На долю Москвы и Московской области приходится 66,3 % от общего объёма ипотечных средств, выданных в ЦФО, а также свыше половины всех заключённых сделок. При этом темпы роста в этих регионах остаются довольно умеренными. Так, в августе объём кредитования в столице увеличился по сравнению с июлем лишь на 1 %, в Подмосковье — на 3 %. Однако оба региона пока не смогли вернуться к уровню июня: текущие показатели отстают от июньских на 2 %. В количественном выражении число сделок в Москве выросло на 3 % относительно июля, в области — на 9 %. Тем не менее эти значения соответствуют лишь примерно 82–83 % от уровня спроса, зафиксированного в июне.
Третью позицию в региональном рейтинге занимает Воронеж — единственный нестоличный город‑миллионник в округе. Вместе с прилегающей областью регион привлёк около 30 миллиардов рублей кредитных средств. В месячном выражении прирост составил 2 %, но по сравнению с началом лета (первой третью июня) объём снизился на 5 %. Число выданных займов в августе увеличилось на 8 % по отношению к июлю, однако относительно июня показатель упал на 27 % — это один из наиболее существенных спадов в макрорегионе. Судя по данным, в августе воронежские заёмщики стали реже оформлять кредиты, но при этом выбирали более крупные суммы.
«Падение у лидеров во многом связано с высокой базой. В Москве, Подмосковье и крупных областях июнь стал самым сильным месяцем полугодия, семьи спешили оформить семейную ипотеку до ожидавшегося ужесточения. Часть летнего спроса просто реализовалась раньше. Если убрать июнь из сравнения, крупные рынки летом держались на весеннем уровне или чуть выше, а ряд небольших областей прибавил заметно.», - отмечает Николай Хлащёв, независимый брокер по недвижимости, основатель практики «Хлащев Брокер».
«В Москве и Московской области стоимость недвижимости значительно выше, чем в большинстве соседних регионов. Даже при хорошем доходе семьи ежемесячный платёж по рыночной ипотеке может оказаться слишком большим. Поэтому часть покупателей откладывает сделки, продолжает копить первоначальный взнос или рассматривает альтернативные варианты», - комментирует София Любимова, основатель агентства недвижимости «Любимова недвижимость», эксперт по недвижимости, инвестор.
«Часть покупателей стремилась оформить семейную ипотеку до вступления новых требований в силу, поэтому спрос сместился на более ранний период. В регионах с меньшими объёмами выдач даже небольшое увеличение числа сделок может обеспечить заметный процентный рост. Поэтому при сравнении важно учитывать не только динамику в процентах, но и абсолютные объёмы кредитования», - сообщает Василий Кутьин, директор по аналитике «Инго Банка».
За МКАдом дешевле
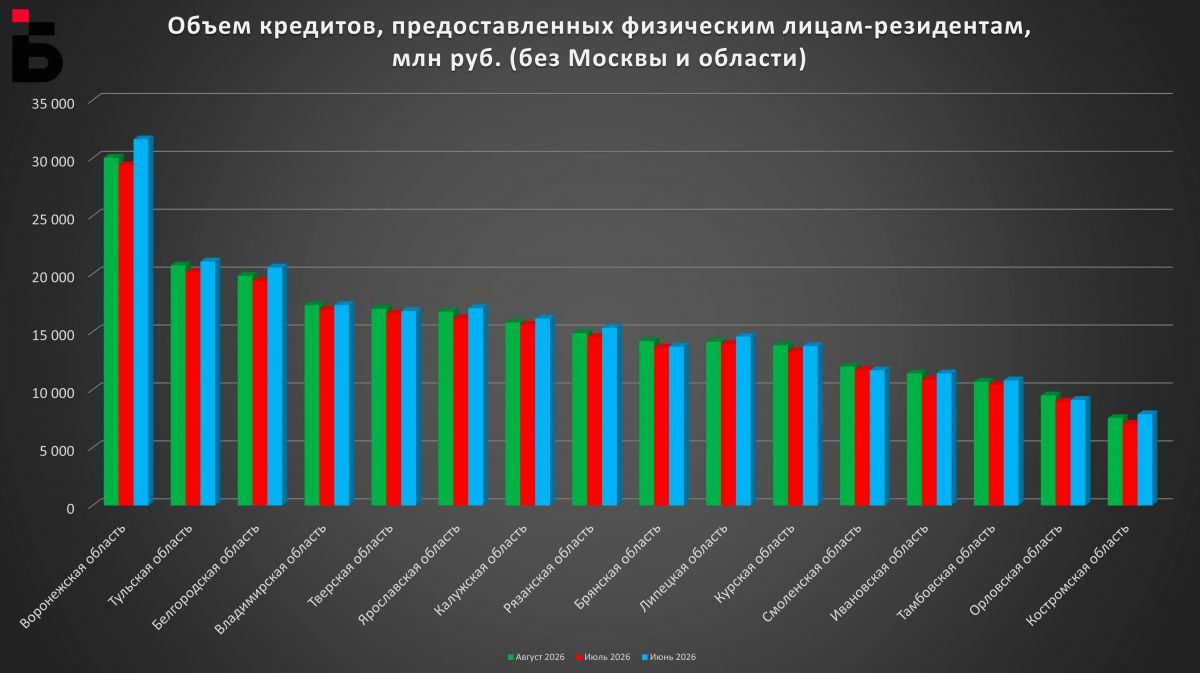
Больше всего ипотек за пределами указанных трех регионов было выдано в Тульской области: общая сумма за август составила 20,7 млрд рублей. В месячном выражении регион прибавил три процента, хотя и не дотянул до июньских значений на два. По количеству договоров туляки немного уступили соседям — 825 сделок против 837 в Белгородской области. Однако белгородцы в августе предпочитали брать займы помельче: итоговая сумма их кредитов составила 19,8 миллиарда.
«Спад в июле и небольшой рост в августе — явление повторяющееся. В июле многие взяли паузу: возможно, ждали решения по новым ипотечным ставкам и корректировки семейной льготной программы. К тому же на пике лета деловая и социальная активность снижается, люди уходят в отпуска, а сделки откладываются.
В августе пауза частично отыграна, люди возвращаются к планированию. Кроме того, мы заметили, что часть банков в конце лета (и в ожидании октябрьских изменений) заметно активизировала маркетинговые кампании — возможно, это тоже фрагментарный рост. Некоторые заемщики стремились успеть купить жилье по старым условиям ипотечного кредитования.Поэтому я не стал бы называть это новым устойчивым трендом. Скорее, это сезонные тенденции, которые повторяются из года в год», - отмечает Юрий Кизилов, директор компании «Земля МО».
Кроме того, регионами с самой высокой суммой ипотеки стали Владимирская (17,3 млрд), Тверская (16,9 млрд), Ярославская (16,7 млрд) и Калужская (15,8 млрд). Во всех этих регионах августовский портфель жилищных кредитов уверенно перевалил за 15 миллиардов рублей. По числу выданных ключей на руках лидируют владимирцы, оформившие 700 ипотек. Ярославский регион отстал ненамного с 640 сделками, а в Калужской и Тверской областях банки одобрили 605 и 603 договора соответственно. В Рязанской и Брянской областях количество августовских сделок оказалось выше — 634 и 658, — но общий чек там оказался ниже, чем у соседей по первой семерке.
Один из самых маленьких объемов кредитования зафиксирован в Ивановской области — 11,4 миллиарда рублей при 518 сделках. Чуть меньше денег взяли жители Тамбовщины (10,6 миллиарда, 456 ипотек), Орловской (9,5 миллиарда, 412 сделок) и Костромской областей, где общая сумма составила 7,5 миллиарда рублей при 384 выданных кредитах.
Динамика по регионам
Неожиданно лидерами по темпам восстановления оказались регионы, которые ранее занимали нижние строчки финансового рейтинга. Рекордсменом по относительному росту стала Костромская область: объём выданных жилищных кредитов за месяц увеличился на 7 % по сравнению с июлем. При этом до уровня июня регион пока не дотянул — отставание составляет 4 %, и это наихудший летний результат в ЦФО.
В западной и центральной частях макрорегиона фиксируются устойчивые точки роста. Орловская область демонстрировала планомерное наращивание ипотечного портфеля на протяжении всего лета: в августе объём кредитования оказался выше июльского на 6 %, а июньского — на 4 %. Аналогичную стабильную положительную динамику показывает Ивановская область: плюс 5 % к июлю при сохранении уровня июня. Ярославская область выглядит чуть менее стабильно: регион прибавил 4 % к началу лета, но при этом снизился на 2 % относительно июля. В Курской области объёмы остались на прежнем уровне, а в Брянской — выросли на 3 %.
Наиболее сдержанный рост объёмов кредитования зафиксирован в Липецкой области, Москве и Калуге — прибавка к июлю составила всего 1 %. При этом и столичный, и калужский рынки по итогам летнего периода не смогли достичь июньских показателей, остановившись на уровне 98 % от июньского объёма.
Картина по количеству сделок выглядит иначе. Максимальный прирост числа договоров к июлю показала Ивановская область — плюс 18 %. Однако до пиковых значений июня регион пока не дотягивает: текущий уровень составляет 86 % от июньского показателя. В Курской области также зафиксирован заметный рост — количество договоров увеличилось на 17 % по сравнению с серединой лета, достигнув 94 % от уровня июня. Орловская область демонстрирует уверенный рост как в денежном выражении, так и по числу сделок: плюс 12 % к июлю и плюс 1 % к июню. Брянская область также наращивает количество выдач: плюс 1 % к июлю и плюс 4 % к июню.
В Смоленской, Тамбовской, Тверской и Владимирской областях наблюдается продолжительный спад: снижение числа выданных ипотек фиксируется уже второй месяц подряд. Эти регионы формируют зону охлаждения на карте летнего спроса.
Прогноз на осень
Эксперты рассказали, что будет с ипотечным рынком по итогам трех осенних месяцев. Они сходятся в том, что большого роста ожидать не приходится, но медленное восстановление будет иметь место.
«Ждать устойчивого роста в текущих условиях сложно. Спрос необходимо поддерживать, но осенью сохраняется высокая ключевая ставка и заметная дифференциация условий по ипотеке, поэтому посмотрим на дальнейшую динамику. Возможно, появятся новые меры господдержки — они способны дать рынку импульс. Однако не хотелось бы, чтобы регуляторы продолжили закручивать гайки: это приведет к стагнации. Именно поэтому девелоперам важно быть более гибкими и адаптировать продукты под разные категории покупателей», - отмечает Юрий Кизилов.
По мнению Дмитрия Исакова, основателя и генерального директора инвестиционной платформы Lender Invest, прогноз по России на 2026 год варьируется от 4,9 до 5,6 трлн рублей. Рост будет обеспечен вторым полугодием, а осень 2026 года станет переходным периодом. Вместо устойчивого роста ожидается U-образная динамика: сентябрь может показать рост по сравнению с августом, октябрь – резкое падение, и только к ноябрю, при смягчении политики ЦБ, рынок может стабилизироваться. В ЦФО в октябре-ноябре падение количества сделок может составить 20–30% по сравнению с летними показателями.
«Я думаю, что осенью рынок будет развиваться неравномерно. В регионах с доступными ценами и достаточным предложением недвижимости восстановление может происходить быстрее. Там, где стоимость жилья значительно опережает доходы населения, покупательская активность останется сдержанной. При этом я не ожидаю массового снижения цен на квартиры. Застройщики скорее продолжат предлагать индивидуальные скидки, рассрочки и дополнительные бонусы, чем будут резко пересматривать стоимость всех объектов. Мой личный прогноз на осень 2026 года - умеренное восстановление ипотечного спроса при сохранении существенных различий между регионами. Устойчивый рост возможен только тогда, когда ежемесячный платёж станет действительно посильным для большего числа семей», - комментирует София Любимова.
«Сентябрь уже подтвердил описанную механику: в преддверии новых условий «Семейной ипотеки» с 1 октября банки выдали рекордные для года 608,5 млрд рублей. Базовый вариант на октябрь–ноябрь — откат и стабилизация: ажиотажный спрос исчерпан, а обновлённые условия программы стали более адресными. Устойчивого роста ждать не стоит: пока рыночная ставка держится в районе 18–19% годовых, объёмы определяются почти исключительно госпрограммами. Многое решится на заседаниях Банка России 23 октября и 18 декабря: если регулятор возобновит снижение ключевой ставки, рынок получит импульс к концу года — началу 2027-го. Осенью вероятнее стабилизация после сентябрьского пика, чем устойчивый рост или выраженное снижение», - заявляет Юлия Бузыкина, доцент кафедры информационных технологий факультета информационных технологий и анализа больших данных Финансового университета при Правительстве РФ.
Резкое падение выдач в июле 2026 года можно объяснить тем, что часть спроса была реализована в июне, а высокая стоимость рыночной ипотеки продолжила сдерживать покупателей, - отмечает Василий Кутьин. Августовский рост, в свою очередь, говорит о частичном восстановлении активности и реализации отложенного спроса, а также о стремлении попасть в окно благоприятных условий льготной семейной ипотеки, которое было доступно до 1 октября 2026 года. Очевидно, что это не означает устойчивого разворота рынка: динамика во многом зависит от доступности льготных программ, а рыночные ставки по-прежнему ограничивают возможности заёмщиков.
Осенью эксперт видит вероятным постепенное восстановление ипотечного рынка с возможными колебаниями от месяца к месяцу. Сентябрь в этом плане не показателен, поскольку часть сделок связано с стремлением клиентов получить льготную ипотеку по привлекательным условиям до 1 октября. Если рыночные ставки начнут снижаться, часть покупателей может вернуться к отложенным сделкам, но эффект будет постепенным. Существенную роль продолжат играть льготные программы, стоимость жилья и размер первоначального взноса. Поэтому говорить об устойчивом росте пока преждевременно: скорее всего, спрос будет восстанавливаться неравномерно, а крупные рынки ЦФО останутся особенно чувствительными к изменениям условий кредитования.
Подписывайтесь, чтобы первыми узнавать о важном:


Другие новости Аналитика
Объём ипотеки в ЦФО превысил 728 миллиардов рублей
Эксперт разобрала стиль владимирских чиновников
Определён рейтинг посещаемости владимирских электронных СМИ
В Москве прошло очередное заседание по делу вице-губернатора Владимирской области
Главные новости
17/10/2026 16:39
Во Владимирской области мужчина стрелял из охолощённого автомата в сторону отдыхающих с детьми
16/10/2026 09:10
Лед тронулся: во Владимире нашли инвесторов для домов на Нижней Дуброве и улице Северной