Владимирская область 4-ая в ЦФО по доле граждан с самозапретом на кредиты
Владимирская область 4-ая в ЦФО по доле граждан с самозапретом на кредиты


© Гигачат
Механизм самозапрета на кредиты, запущенный в феврале 2024 года, стал для многих россиян надёжной защитой от мошенников. К осени 2026 года инструмент остаётся востребованным: число подключений существенно превышает количество снятий ограничений — последних примерно втрое меньше. Издание «Бизнес Журнал Центр» изучило, в каких регионах Центрального федерального округа граждане активнее всего страхуются от кредитных мошенников.
Что такое самозапрет
Самозапрет — это добровольное ограничение, которое гражданин накладывает на возможность оформления отдельных видов кредитов. По сути, это личный «щит» от мошеннических займов: банки и микрофинансовые организации не смогут выдать человеку определённые кредиты, пока запрет действует. При этом важные и крупные финансовые продукты — ипотека, автокредит под залог, кредит на образование — остаются доступными. То есть система не блокирует все пути к заёмным средствам, а защищает наиболее уязвимые сегменты, пишет издание «Бизнес Журнал».
Растущая популярность меры связана с увеличением числа кибератак и развитием изощрённых схем обмана. Самозапрет позволяет заранее исключить риск того, что мошенники оформят кредит от имени человека, если им удастся получить доступ к его цифровым данным.
Статистика по самозапретам
По данным Объединённого кредитного бюро, в октябре россияне подали 765,6 тысячи заявлений на установку самозапрета — это на 4,2 % больше, чем месяцем ранее. При этом снятие ограничений оформили 253,1 тысячи человек — на 1,2 % меньше, чем в сентябре. Такая динамика говорит о стабильном интересе к инструменту: часть граждан периодически пересматривает свои настройки, соотнося их с текущими потребностями и уровнем риска.
Среди заявителей 52,8 % — люди, у которых уже есть действующие кредиты. Это не те, кто принципиально избегает долгов, а участники кредитной системы, желающие защититься от спонтанных или навязанных займов. Ещё 19,6 % — бывшие заёмщики, уже погасившие свои обязательства. 27,5 % никогда не брали кредиты: для них самозапрет — превентивная мера безопасности.
Возрастная структура пользователей самозапрета выглядит так:
- люди старше 65 лет — 20,2 %;
- группа 35–45 лет — 20 %;
- 55–65 лет — 19,5 %;
- 45–55 лет — 19,3 %.
Молодёжь менее активно использует инструмент: доля граждан до 25 лет составляет 9,6 %, а в возрастной категории 25–35 лет — 11,4 %. Вероятно, это отражает разный уровень настороженности к финансовым рискам: представители старших поколений чаще стремятся заранее выстроить защитные барьеры, тогда как молодые люди чаще полагаются на собственную бдительность.
Подавляющее большинство заявителей (91,6 %) выбирают полный самозапрет на подходящие виды кредитов. Частичные варианты заметно менее популярны:
- запрет только на онлайн‑выдачи в банках и МФО — 4 %;
- полный запрет на выдачи в МФО — 1,4 %;
- комбинация запрета в МФО с онлайн‑выдачами в банках — 1,2 %;
- другие комбинации ограничений — 1,8 %.
Динамика спроса на потребительские займы
С сентября 2025 года по октябрь 2026‑го интерес к потребительским займам постепенно снижался. Пик спроса пришёлся на ноябрь 2025 года — тогда банки и МФО зафиксировали 1,54 миллиона заявок. Начиная с мая 2026 года показатель уверенно пошёл вниз и к августу опустился до 664 тысяч — это минимальный уровень за весь период. В октябре наметился небольшой рост: число заявлений достигло 765 тысяч. При этом в сентябре активность была заметно выше — более миллиона заявок.
Число заявлений на снятие ограничений остаётся относительно стабильным. Заметный всплеск наблюдался в феврале — марте, когда показатель вырос с 176 до 238 тысяч. В октябре он составил 253 тысячи.
Ситуация в ЦФО
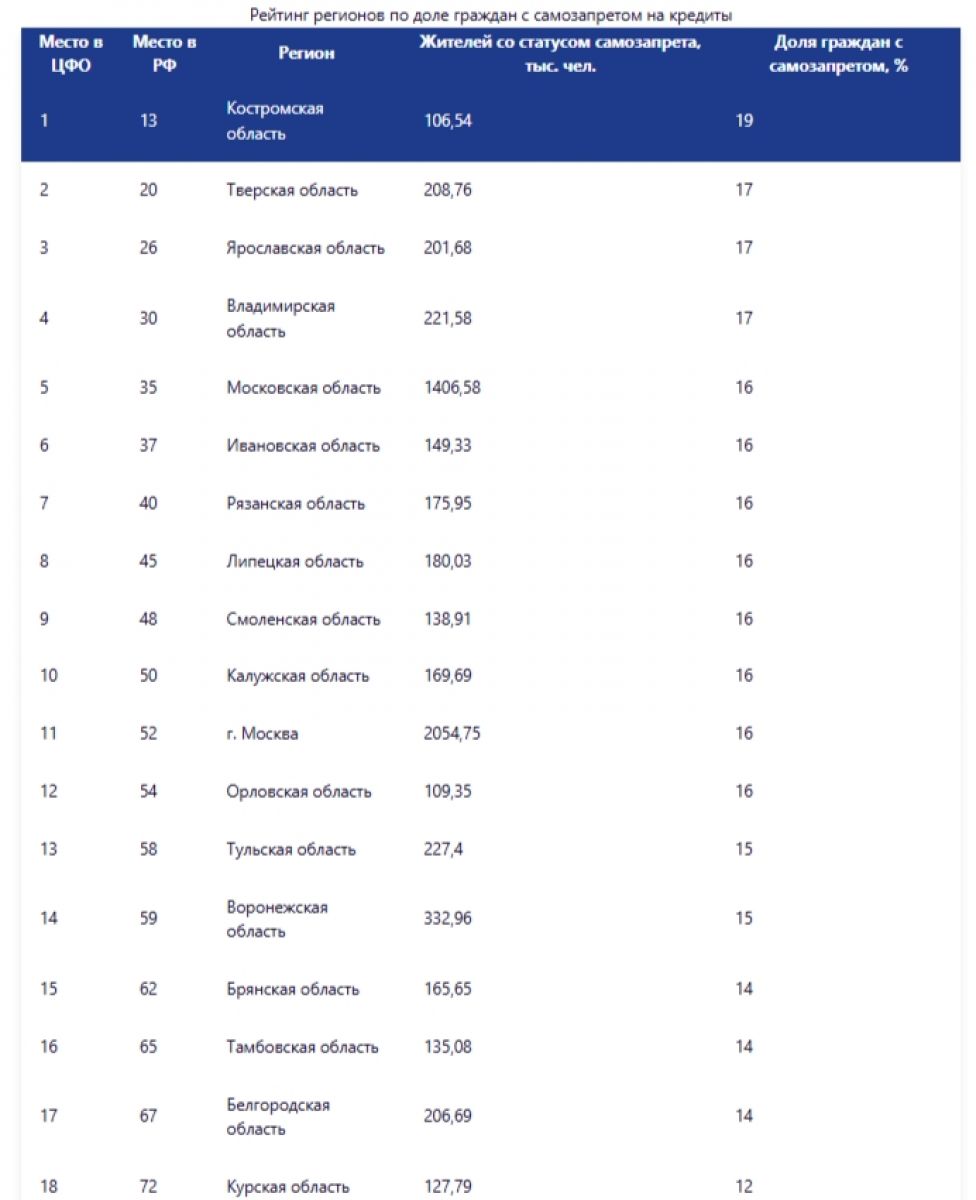
В октябре регионы Центрального федерального округа заняли в общероссийском рейтинге доли граждан с самозапретом разные позиции — от 13‑го места (Костромская область) до 72‑го (Курская область).
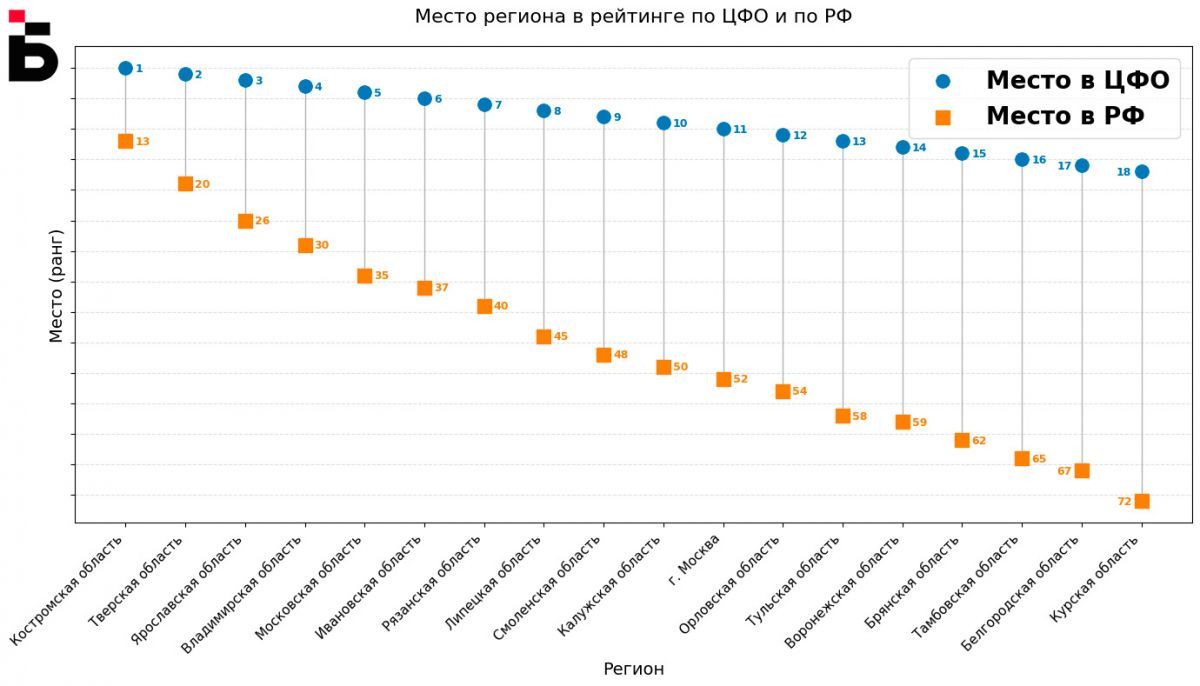
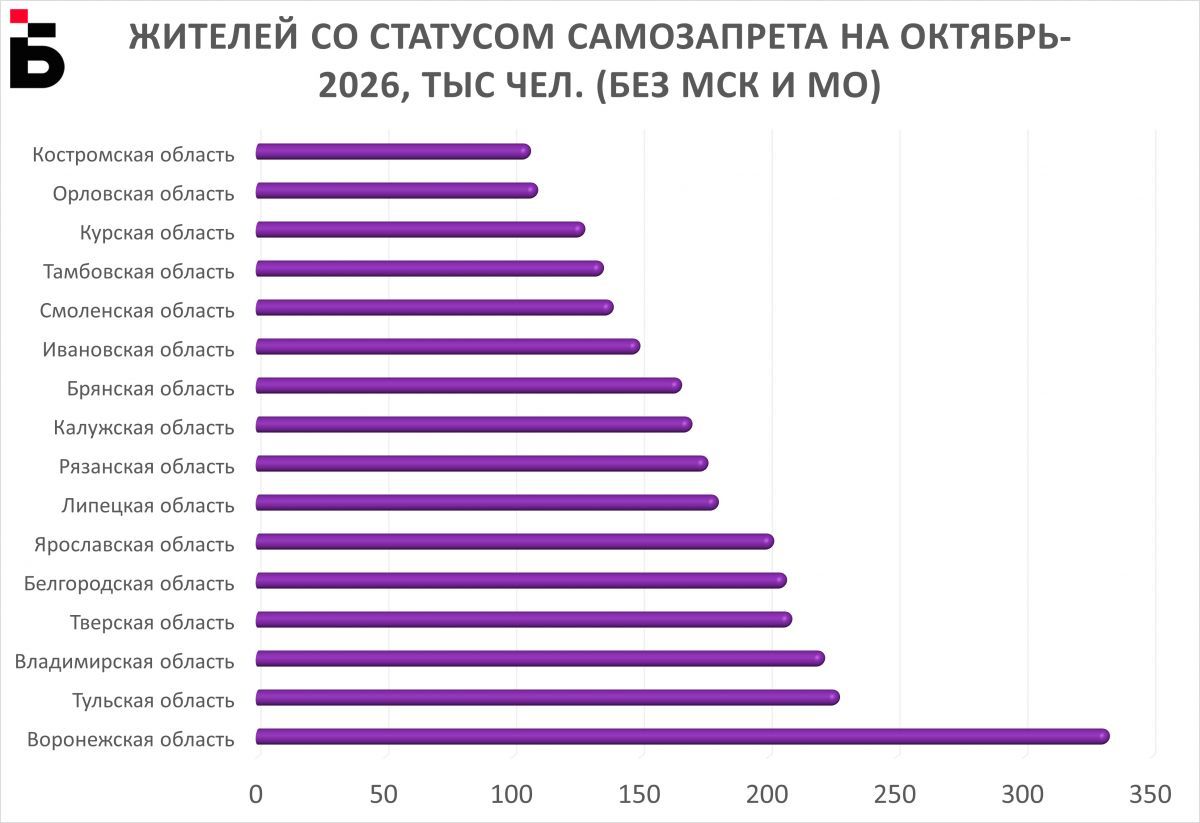
В ЦФО лидирует Костромская область — она на первом месте в округе и на 13‑м в России по доле жителей с самозапретом на кредиты: такую меру защиты выбрали 19 % населения региона. При этом в абсолютных цифрах показатель здесь самый скромный в округе — чуть больше 106 тысяч человек.
На второй строчке рейтинга ЦФО — сразу три региона: Тверская (20‑е место в РФ), Ярославская (26‑е) и Владимирская (30‑е) области. В каждом из них самозапрет оформили 17 % жителей — в абсолютном выражении это от 201 до 221 тысячи человек.
Схожий уровень вовлечённости — 16 % — зафиксирован в восьми субъектах ЦФО, в том числе в Москве и Московской области. Если смотреть на абсолютные значения, то за пределами столичной агломерации выделяются Липецкая и Рязанская области: самозапрет там оформили 180 и 175 тысяч человек соответственно. В общероссийском рейтинге эти регионы занимают 45‑е и 40‑е места. При этом Орловская область демонстрирует один из самых низких абсолютных показателей в округе — немногим более 109 тысяч человек, уступая по этому параметру только Костромской области.
Тульская и Воронежская области показывают долю в 15 % — и при этом выделяются внушительными абсолютными цифрами: 227 тысяч жителей Тульской области и 332 тысячи — Воронежской. Это самые крупные показатели среди регионов с такой долей самозапретов. В федеральном рейтинге они находятся на 58‑м и 59‑м местах.
В южной части ЦФО показатели ниже. Брянская, Тамбовская и Белгородская области (62‑е, 65‑е и 67‑е места в РФ) зафиксировали долю в 14 %, а Курская область (72‑е место по России) — всего 12 %. Это наименьшие значения в округе и наглядное свидетельство того, что отношение к финансовой защите в разных частях ЦФО заметно различается.
Особенности картины в регионах
Высокий процент самозапретов при сравнительно небольшом абсолютном числе заявителей в Костромской области (106 тысяч человек) может говорить о повышенной настороженности местного населения — вероятно, в регионе велика доля пожилых или консервативно настроенных жителей, которые особенно опасаются цифрового мошенничества и стремятся заранее себя обезопасить.
В столичной агломерации картина иная: там высоки именно абсолютные показатели. Это связано не только с большой численностью населения, но и с более высоким уровнем цифровой грамотности. Жители мегаполиса и ближайших территорий лучше осведомлены о рисках и активнее пользуются защитными инструментами — в частности, оформляют самозапрет через портал «Госуслуги».
На юге ЦФО картина иная. В регионах, где значительную часть экономики составляют сезонный бизнес, сельское хозяйство, курортная сфера и торговля, многое держится на наличных расчетах. Доходы здесь нередко проходят мимо официальных каналов. Банки, не видя подтвержденных доходов, реже одобряют кредиты. Получается парадоксальный эффект: тем, кому и так непросто получить займ, меньше грозит риск кибермошенничества. Стимул ставить самозапрет тоже ниже. Высокая доля наличных расчетов сама по себе снижает эффективность схем, когда украденные кредитные деньги быстро выводят на чужие счета.
Немалый отпечаток на кредитное поведение накладывает и текущая обстановка. В условиях СВО мошенники стали активнее использовать новостную повестку для манипуляций — особенно в регионах, удалённых от западных рубежей. Но в приграничных районах ситуация складывается иначе. Например, в Курской области доля самозапретов составляет 12 %, в Белгородской — 14 %. Это одни из самых низких показателей по стране.
Во‑первых, здесь периодически ограничивают работу мобильного интернета и цифровых каналов связи — меры, продиктованные соображениями безопасности. Из‑за этого оформить самозапрет оперативно бывает непросто. Во‑вторых, профиль угроз здесь заметно отличается от общероссийского. Если в центре страны мошенники чаще действуют дистанционно — по телефону или в мессенджерах, — то в указанных регионах выше риски, связанные с физическими контактами: кражей телефонов, использованием поддельных документов. Самозапрет, который эффективно блокирует онлайн‑оформление займов, против таких методов работает слабее. Люди это чувствуют и не видят в инструменте полноценной защиты — а значит, не спешат его использовать.
Механизм самозапрета на кредиты доказал свою эффективность как инструмент защиты от цифрового мошенничества.Но его востребованность и реальная польза напрямую зависят от региональной специфики и макроэкономического фона. Эксперты полагают, что этот инструмент требует адаптации в зависимости от региона: например, для жителей приграничных территорий необходима защита не только от дистанционных онлайн-займов, но и от физических методов хищения персональных данных, а также упрощение процедур оформления в условиях нестабильной связи. Дальнейшее развитие системы должно учитывать эти диспропорции, смещая фокус с простого блокирования онлайн-займов на комплексную защиту граждан от всех видов кредитного мошенничества.
Подписывайтесь, чтобы первыми узнавать о важном:


Другие новости Экономика
Владимирская область 4-ая в ЦФО по доле граждан с самозапретом на кредиты
ВТБ: Искусственному интеллекту пока не доверяют управление IT-инфраструктурой банков
Чистая прибыль группы ВТБ за девять месяцев 2026 года выросла на 7%

Владимирская область продаст неиспользуемое госимущество за 116 млн рублей